Cara Memastikan Mobil Bekas Tidak Sedang Menjadi Jaminan Pinjaman
Tuesday, 22 Sep 2026
Harga miring pada iklan mobil bekas kadang punya cerita di baliknya yang tidak selalu soal kondisi fisik semata. Salah satu risiko yang sering terlewat adalah mobil bekas jaminan pinjaman, alias unit yang statusnya masih jadi agunan kredit di bank atau leasing tanpa sepengetahuan pembeli baru. Pernah kepikiran tidak kenapa ada mobil yang dijual tanpa BPKB tapi tetap laku terjual ke orang lain?
Kondisi ini ternyata lebih umum terjadi daripada yang dibayangkan, dan risikonya bisa berujung ke masalah hukum kalau tidak diwaspadai dari awal. Mulai dari kenapa mobil agunan tetap bisa beredar, tanda tanda di dokumennya, sampai cara verifikasi yang benar, semuanya akan dibahas satu per satu di bawah ini.
Kenapa Mobil yang Masih Jadi Agunan Tetap Bisa Beredar di Pasar
Mobil yang masih berstatus agunan tetap bisa beredar luas di pasar karena adanya celah sistem jaminan fidusia, desakan ekonomi pemilik, dan maraknya transaksi ilegal di bawah tangan. Secara hukum resmi, mobil kredit yang terikat jaminan fidusia sebenarnya dilarang keras dijual tanpa izin tertulis dari perusahaan pembiayaan, tapi realitas di lapangan menunjukkan hal yang berbeda.
Sistem Fidusia dan Kendali Fisik Mobil
Dalam aturan jaminan fidusia, lembaga keuangan hanya menahan BPKB sebagai jaminan sah, sementara fisik kendaraan beserta STNK tetap dipegang dan dipakai oleh nasabah. Karena fisik mobil dikuasai penuh oleh nasabah, peluang untuk memindahtangankan mobil tersebut secara sepihak jadi sangat besar.
Modus Over Kredit dan Permintaan Mobil STNK Only
Banyak pemilik mobil yang mengalami masalah keuangan di tengah masa cicilan memilih jalan pintas dengan over kredit di bawah tangan, cukup lewat kuitansi atau nota sepihak tanpa melibatkan leasing. Di sisi lain, ada juga segmen konsumen yang sengaja mencari mobil berstatus STNK saja karena harganya jauh di bawah pasar, meski risikonya besar kalau mobil tersebut ternyata mobil bekas masih kredit yang belum lunas.
Jalur Peredaran dan Risiko Hukumnya
Peredaran mobil agunan bisa lewat jalur resmi maupun ilegal, dengan konsekuensi hukum yang jauh berbeda. Penjual dalam transaksi ilegal terancam Pasal 36 UU No. 42 Tahun 1999 tentang Jaminan Fidusia dengan ancaman penjara maksimal 2 tahun dan denda hingga Rp50 juta.
Sementara itu, pembeli berisiko dituduh sebagai penadah berdasarkan Pasal 480 KUHP dengan ancaman penjara hingga 4 tahun. Karena kepemilikan sah tetap dipegang lembaga keuangan, mobil tersebut juga bisa dilacak dan disita paksa sewaktu-waktu kalau cicilannya macet.
| Jalur Peredaran | Mekanisme Transaksi | Status Hukum |
| Resmi (take over di leasing) | Perusahaan menganalisis kemampuan pembeli baru dan menerbitkan perjanjian kredit baru | Sah dan aman |
| Di bawah tangan (ilegal) | Penjual dan pembeli bertransaksi personal tanpa melapor ke leasing | Melanggar hukum pidana |
Tanda Awal dari Dokumen: BPKB Tidak Ada, Fotokopi, atau Alasan Sedang Diurus
Membeli mobil bekas yang statusnya masih digadaikan atau dalam masa kredit punya risiko tinggi, dan tanda paling jelas biasanya bisa dilihat dari kondisi dokumen aslinya. Beberapa kondisi berikut wajib bikin kamu curiga sebelum melanjutkan transaksi.
Kenapa Tanda Dokumen Ini Berbahaya
BPKB yang tidak ada di tangan penjual biasanya menandakan dokumen tersebut sedang ditahan bank atau leasing karena mobil belum lunas. Fotokopi BPKB juga tidak punya nilai hukum untuk membuktikan kepemilikan mutlak dan mudah dipalsukan, sementara alasan seperti "masih di Samsat" atau "sedang proses balik nama" sering jadi kedok untuk menyembunyikan status mobil over kredit ilegal.
Risiko Besar yang Mengintai
Kalau kamu nekat membeli dengan kondisi dokumen seperti itu, mobilnya bisa disita kapan saja oleh leasing karena cicilannya macet, dan kamu sendiri berisiko dituduh sebagai penadah barang gelapan. Selain itu, kamu juga tidak akan bisa memperpanjang pajak atau balik nama tanpa BPKB asli di tangan.
Baca Juga: Membaca Riwayat Kepemilikan dari Dokumen: Berapa Tangan dan Kenapa Itu Penting
Langkah Verifikasi: Cek Fisik, Cek Data Samsat, dan Konfirmasi ke Leasing
Sumber: Pinterest
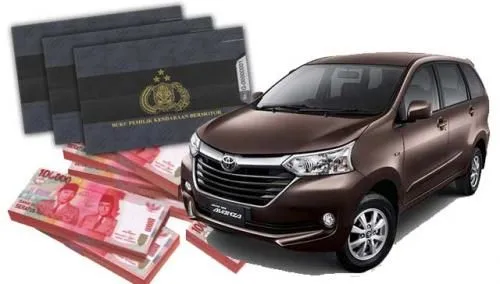
Cara cek status bpkb yang paling akurat bisa dilakukan lewat kombinasi pemeriksaan fisik dokumen, pengecekan data di Samsat, dan konfirmasi langsung ke pihak leasing. Ketiga langkah ini saling melengkapi supaya kamu benar benar yakin sebelum transaksi berlanjut.
Cek Fisik BPKB
Cek bpkb mobil bekas asli bisa dimulai dari sampul dan kertasnya yang lebih tebal dan kaku, dengan lambang Polri yang berpendar di bawah sinar ultraviolet. Perhatikan juga hologramnya yang berubah warna dari silver menjadi keemasan saat diterawang, serta nomor seri yang dicetak timbul dan terasa kasar saat diraba.
Cek Data Samsat
Gunakan aplikasi SIGNAL atau situs resmi Korlantas Polri untuk mencocokkan nomor polisi, nomor rangka, dan nomor mesin. Pastikan juga data nama pemilik, alamat, dan spesifikasi fisik mobil di BPKB sama persis dengan kondisi aslinya di STNK dan kendaraan.
Konfirmasi ke Leasing
Pastikan BPKB tidak sedang disekolahkan atau menjadi jaminan kredit macet di perusahaan pembiayaan tertentu. Datangi atau hubungi call center resmi leasing maupun bank terkait untuk memvalidasi nomor kontrak dan status pelunasan kendaraan secara langsung.
Risiko Hukum yang Kamu Tanggung Kalau Tetap Melanjutkan Transaksi
Kalau kamu tetap melanjutkan transaksi membeli mobil bekas jaminan pinjaman lewat jalur over kredit di bawah tangan, risiko hukum yang ditanggung sangat besar, baik secara pidana maupun perdata. Secara hukum, mobil tersebut bukan milik penjual sepenuhnya, melainkan milik leasing sebagai pemegang jaminan fidusia selama cicilan belum lunas.
Ancaman Hukuman Pidana
Kamu bisa dianggap menerima barang hasil kejahatan berdasarkan Pasal 480 KUHP dengan ancaman penjara hingga 4 tahun, atau terjerat Pasal 36 UU Jaminan Fidusia dengan ancaman penjara hingga 2 tahun dan denda hingga Rp50 juta. Kalau penjual kabur dan leasing mencari mobilnya, kamu juga bisa terseret dalam kasus penggelapan berdasarkan Pasal 372 KUHP.
Penyitaan dan Kerugian Finansial
Karena transaksi tidak terdaftar resmi, leasing berhak menarik mobil sewaktu waktu kalau cicilan dari penjual asli macet, dan kamu tidak bisa mempertahankannya secara hukum. Uang yang sudah dibayarkan ke penjual pun berisiko hangus begitu saja karena sejak awal transaksinya sudah batal demi hukum.
Kesulitan Mengurus Dokumen Kendaraan
Kamu tidak akan mendapatkan BPKB asli karena masih ditahan leasing sebagai jaminan, dan akan kesulitan membayar pajak tahunan atau memperpanjang STNK karena membutuhkan KTP asli pemilik pertama.
Baca Juga: 8 Kemungkinan Penyebab Harga Mobil Terlalu Murah untuk Tipe dan Tahunnya
Klausul yang Wajib Ada di Perjanjian Jual Beli
Kalau kamu tetap ingin membeli mobil yang statusnya masih terikat jaminan lewat jalur resmi, perjanjian jual belinya wajib memuat klausul khusus untuk melindungi kedua belah pihak. Beberapa poin berikut sebaiknya tidak boleh terlewat dalam surat perjanjian.
| Klausul | Isi Penting |
| Identitas dan objek mobil | Data diri lengkap kedua pihak serta spesifikasi kendaraan mulai dari nomor mesin sampai nomor BPKB dan STNK |
| Status hukum dan riwayat jaminan | Pernyataan tegas bahwa mobil sedang menjadi objek fidusia, termasuk sisa pokok utang dan status cicilan terakhir |
| Skema pelunasan pinjaman | Mekanisme apakah harga beli dipakai melunasi sisa pinjaman, serta pihak yang bertanggung jawab mendatangi leasing |
| Penyerahan dokumen | Jadwal penyerahan STNK, kuitansi, dan BPKB asli setelah surat keterangan lunas diterbitkan |
| Jaminan bebas sengketa lain | Pernyataan bahwa mobil tidak digadaikan ke pihak lain atau tersangkut kasus pidana selain yang disebutkan |
| Konsekuensi wanprestasi | Ketentuan ganti rugi dan domisili hukum yang dipilih jika terjadi perselisihan |
Hindari Risikonya dengan Membeli dari Belanja Mobil
Satu dokumen yang tidak beres bisa bikin mobilmu ditarik pihak lain kapan saja, meski kamu sudah membayar lunas ke penjual. Memahami tanda mobil bekas jaminan pinjaman dan langkah verifikasinya membantumu menghindari kerugian lebih besar di kemudian hari. Belanja Mobil menyediakan unit dengan legalitas dokumen yang sudah diperiksa, sehingga kamu bisa bertransaksi tanpa perlu was-was soal status jaminan tersembunyi.
Satu dokumen yang tidak beres bisa bikin mobilmu ditarik pihak lain. Beli dari sumber yang legalitasnya jelas di Belanja Mobil.